Donos e gestores de bares e restaurantes precisam fazer a gestão de gorjetas e taxa de serviço com regras claras de cobrança, registro e distribuição na folha, desde já. Isso reduz passivos trabalhistas e inconsistências no eSocial, conforme a CLT (Decreto-Lei nº 5.452/1943, art. 457, §3º e §4º).
Gestão de gorjetas e taxa de serviço: o que é, e por que dá problema quando não tem regra
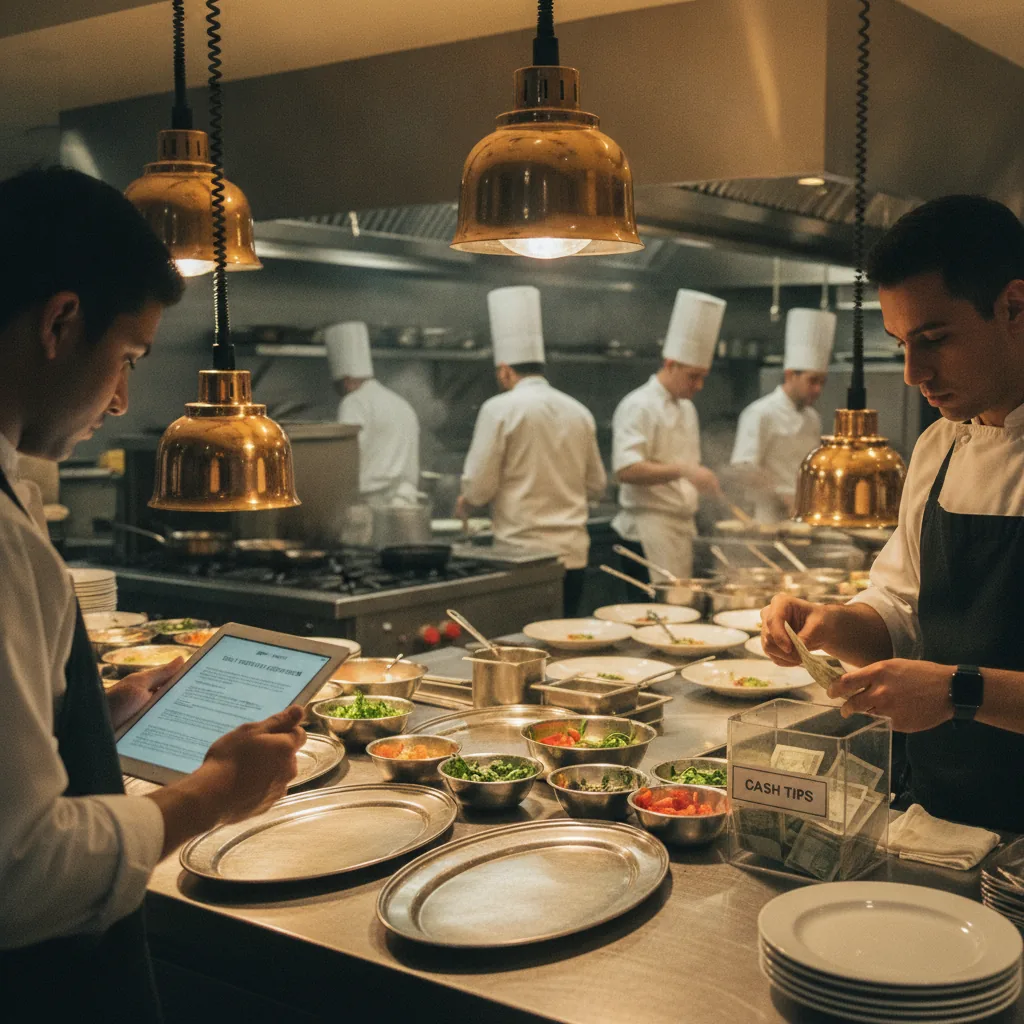
Quando a casa cobra “10%” ou recebe gorjetas em dinheiro, o risco não está na gorjeta em si. O risco está na falta de processo. A gestão de gorjetas e taxa de serviço exige política interna, controles diários e fechamento mensal alinhado com a folha e com o eSocial.
Na prática, o problema aparece quando o restaurante trata a taxa como receita, distribui “por fora” ou muda critérios a cada semana. Isso vira discussão com a equipe, questionamento sindical e, no pior cenário, passivo trabalhista por diferenças de verbas e reflexos.
Gorjeta é o valor dado espontaneamente pelo cliente ou cobrado pela empresa como serviço, destinado à distribuição aos empregados. A CLT define que a gorjeta inclui tanto o valor espontâneo quanto o cobrado como adicional, e que não constitui receita própria do empregador (Decreto-Lei nº 5.452/1943, art. 457, §3º e §4º, com redação dada pela Lei nº 13419/2017, art. 2). Na prática, isso obriga o restaurante a tratar a taxa como valor de terceiros, com critérios de rateio e registro compatíveis com a folha. Ignorar esse enquadramento aumenta o risco de autuação e condenação por diferenças de remuneração e encargos.
Diferença prática entre gorjeta espontânea e taxa de serviço (os “10%”)
Um erro comum é achar que só a taxa cobrada na conta “vale” como gorjeta. A lei enquadra as duas situações, mas a operação muda. A taxa de serviço costuma ser rastreável, porque passa no caixa. A gorjeta espontânea pode circular em dinheiro ou Pix direto ao garçom, e isso exige política para não virar conflito interno.
A comparação abaixo ajuda a desenhar o controle:
| Ponto | Taxa de serviço (ex.: 10% na comanda) | Gorjeta espontânea (dinheiro, Pix direto) |
|---|---|---|
| Origem do valor | Cobrada pela empresa e destacada ao cliente | Decisão do cliente, fora da cobrança formal |
| Rastreabilidade | Alta (PDV, TEF, relatórios) | Média ou baixa (depende da política e do registro) |
| Risco operacional típico | Distribuir sem critério ou sem fechamento mensal | Virar “caixinha” sem controle e gerar disputa interna |
| O que precisa existir | Regra de rateio, evidência de arrecadação e conciliação | Regra de declaração/registro e canal de auditoria |
Como montar um processo que funciona (do caixa à folha)
O processo certo começa no PDV e termina na folha. Sem isso, o restaurante até distribui valores, mas não prova critérios nem fecha números. O Ministério do Trabalho (MTE) e o eSocial exigem consistência de informações de remuneração e eventos, e a rotina precisa acompanhar.
1) Defina uma política escrita e assine com a equipe
Política escrita não é burocracia. É proteção. Ela reduz discussão no fim do mês e dá previsibilidade para o time.
- O que entra no “bolo” de gorjetas (taxa do PDV, eventos, delivery, gorjeta espontânea declarada).
- Quem participa do rateio (salão, cozinha, bar, caixa, limpeza) e quais pesos.
- Quando fecha (diário para apuração, mensal para rateio) e como paga.
- Como tratar estornos, cortesias e chargebacks.
- Como registrar divergências e auditorias internas.
2) Controle diário: apuração, estornos e conciliação
O fechamento diário precisa separar venda, taxa de serviço, cancelamentos e estornos. Isso evita o “sumiço” de taxa quando há troca de comanda ou estorno no cartão.
Recomendação prática: use uma conta contábil específica para valores de gorjetas a distribuir. Isso ajuda a não misturar com faturamento. Esse cuidado é parte do trabalho de gestão de serviços contábeis e dá visibilidade do que é da casa e do que é do time.
Essa recomendação não vale quando o restaurante não tem PDV estruturado e opera com controle manual frágil. Nesse caso, o primeiro passo deve ser organizar o fluxo de caixa e o registro de vendas.
3) Fechamento mensal: rateio, recibos e integração com a folha
O fechamento mensal deve gerar um relatório único, com: total arrecadado, ajustes e valor líquido distribuído. O rateio precisa ser replicável. Uma regra que muda todo mês é convite a contestação.
O eSocial precisa refletir a remuneração de forma compatível com o que foi pago e com os registros internos. O Ministério do Trabalho (MTE) e o eSocial não avaliam “boa intenção”. Avaliam coerência documental.
Erros que viram passivo trabalhista (e como prevenir)
O passivo nasce de pequenas decisões operacionais. A casa quer simplificar, paga “no envelope” e perde a trilha de auditoria. Uma fiscalização, um ex-funcionário ou uma ação coletiva podem abrir a discussão.
- Tratar taxa de serviço como receita da empresa: a CLT deixa claro o destino aos trabalhadores (Decreto-Lei nº 5.452/1943, art. 457, §4º).
- Rateio sem critério fixo: equipe compara meses e entende como favorecimento.
- Gorjeta espontânea sem política: quando o Pix cai no CPF do atendente, o resto do time questiona.
- Não conciliar estornos: o valor some na operação e alguém paga a conta.
- Folha e pagamentos desalinhados: o eSocial mostra uma coisa, o extrato mostra outra.
Critérios de decisão: como escolher o melhor modelo de rateio
O melhor modelo é o que você consegue sustentar com dados e disciplina. Existem casas que escolhem percentuais por função; outras preferem pontos por turno. As duas opções funcionam, se forem auditáveis.
Recomendação prática: se o seu salão tem alta rotatividade, prefira um modelo por ponto e por turno. Ele reduz discussão de “quem trabalhou mais”. Esse modelo não vale quando a escala é estável e o time é fixo. Nessa situação, um percentual por função pode ser mais simples.
Uma contabilidade que entende rotina de restaurante ajuda a desenhar o modelo sem criar armadilhas. A C.A. Nova Contábil atua com contabilidade e consultoria empresarial para micro, pequenas e médias empresas no Rio de Janeiro, com foco em planejamento tributário e abertura de empresas, e costuma integrar esse desenho ao restante da operação.
Onde a contabilidade entra: folha, rotinas e organização do negócio
Gorjeta bem gerida não é só “pagar certo”. Ela melhora previsibilidade de custos de pessoal e reduz atrito interno. Isso se conecta com a folha, com controles e com a capacidade do negócio crescer sem improviso.
Quando a empresa está abrindo uma unidade nova, o ideal é estruturar isso desde a abertura e legalização de empresas. Quem começa com a política pronta evita retrabalho, principalmente na configuração de rotinas e cadastros internos.
A C.A. Nova Contábil também apoia com consultoria tributária e gestão de serviços contábeis para organizar processos, separar fluxos e reduzir risco. Esse tipo de organização conversa com outras frentes, como certificado digital, recuperação de crédito tributário e até planejamento de expansão.
Perguntas Frequentes
Taxa de serviço (10%) é a mesma coisa que gorjeta?
Sim, para fins trabalhistas ela entra como gorjeta quando é cobrada como “serviço” e destinada aos empregados. A CLT inclui a cobrança pela empresa nessa definição (Decreto-Lei nº 5.452/1943, art. 457, §3º).
O restaurante pode ficar com parte da taxa de serviço?
Não como regra de “receita da casa”. A CLT afirma que a gorjeta não constitui receita própria do empregador e se destina aos trabalhadores (Decreto-Lei nº 5.452/1943, art. 457, §4º).
Preciso registrar a gorjeta na folha e no eSocial?
Sim, você precisa manter coerência entre o que arrecada, o que distribui e o que informa. O eSocial é o canal oficial de eventos trabalhistas, e divergência recorrente aumenta risco de fiscalização e questionamentos.
Gorjeta via Pix direto no funcionário entra no rateio?
Entra se a política interna prever declaração e inclusão no bolo, com regra de registro. Se você não consegue controlar, o critério seguro é proibir Pix direto e orientar o cliente a pagar na comanda.
Qual a frequência ideal para fechar e pagar a taxa de serviço?
Mensal é o padrão mais estável para conciliar com folha e extratos. Fechamentos diários ajudam na apuração, mas o rateio precisa bater com o ciclo de pagamento para não virar confusão.
Revisado pela equipe técnica de C.A. Nova Contábil, Especialistas em contabilidade e consultoria empresarial para micro, pequenas e médias empresas no Rio de Janeiro, com foco em planejamento tributário e abertura de empresas.
Se a sua taxa de serviço vira discussão ou “sobra” no caixa, faltam regra e trilha de auditoria. Fale com a C.A. Nova Contábil agora mesmo.